"TSMC 사상 최대 매출인데 왜?" 실적 D-1, SK하이닉스 주주가 볼 숫자 3개
TSMC 3분기 매출은 이미 회사 예상 위 끝을 넘었습니다. 내일(10/15 오후 3시) 실적 설명회에서 SK하이닉스 주주가 볼 숫자 3개: 4분기 매출 전망 480억 달러, 이익률 66%, 설비투자.
Q. SK하이닉스 들고 있는데, TSMC 3분기 매출이 정말 사상 최대예요?
네, 맞습니다. 발표 전인데도 매출은 이미 거의 다 나와 있습니다.
TSMC는 매출을 매달 공개하는데, 석 달 치를 더하면 1년 전보다 절반 넘게 늘었습니다.
회사가 쓴 환율로 맞추면, 7월에 미리 내놓은 예상 범위(가이던스)의 위 끝보다도 약 2% 많습니다(마켓레이더 계산).
Q. 그런데 왜 주가는 빠졌어요?
시험 점수는 이미 나왔고, 시장은 다음 학기 성적을 묻고 있다고 봅니다(해석).
그리고 TSMC만 빠진 게 아닙니다. 미국 반도체 전체가 같이 빠졌습니다.
미국 반도체 대표 종목 묶음(필라델피아 반도체지수)은 미국 10월 13일 종가까지 일주일 남짓 사이 7.3% 내렸습니다.
그래서 내일 볼 것은 매출이 아니라 다음 학기 성적표입니다. 4분기 매출 전망, 3분기 이익률(매출에서 남기는 몫), 올해 설비투자(공장·장비에 쓰는 돈)입니다.
Q. 제 SK하이닉스, 사는 이유가 약해진 건가요?
「AI 칩이 늘면 그 옆에 붙는 HBM(AI 칩용 고성능 메모리)도 늘어난다」는 논리는 TSMC 숫자로 보면 그대로라고 봅니다(해석).
AI 가속기·서버·PC용 칩을 묶은 TSMC의 고성능 컴퓨팅(HPC) 매출이 2분기에 전체의 66%까지 커졌기 때문입니다.
다음에 볼 날은 10월 15일 오후 3시(한국 시각) TSMC 실적 설명회입니다.
기준선은 하나, 4분기 매출 전망 가운데 값이 480억 달러 아래로 나오지 않는지입니다.
01. 더 알고 싶은 분께: 내일 볼 숫자 3개와 이유
한눈에 정리
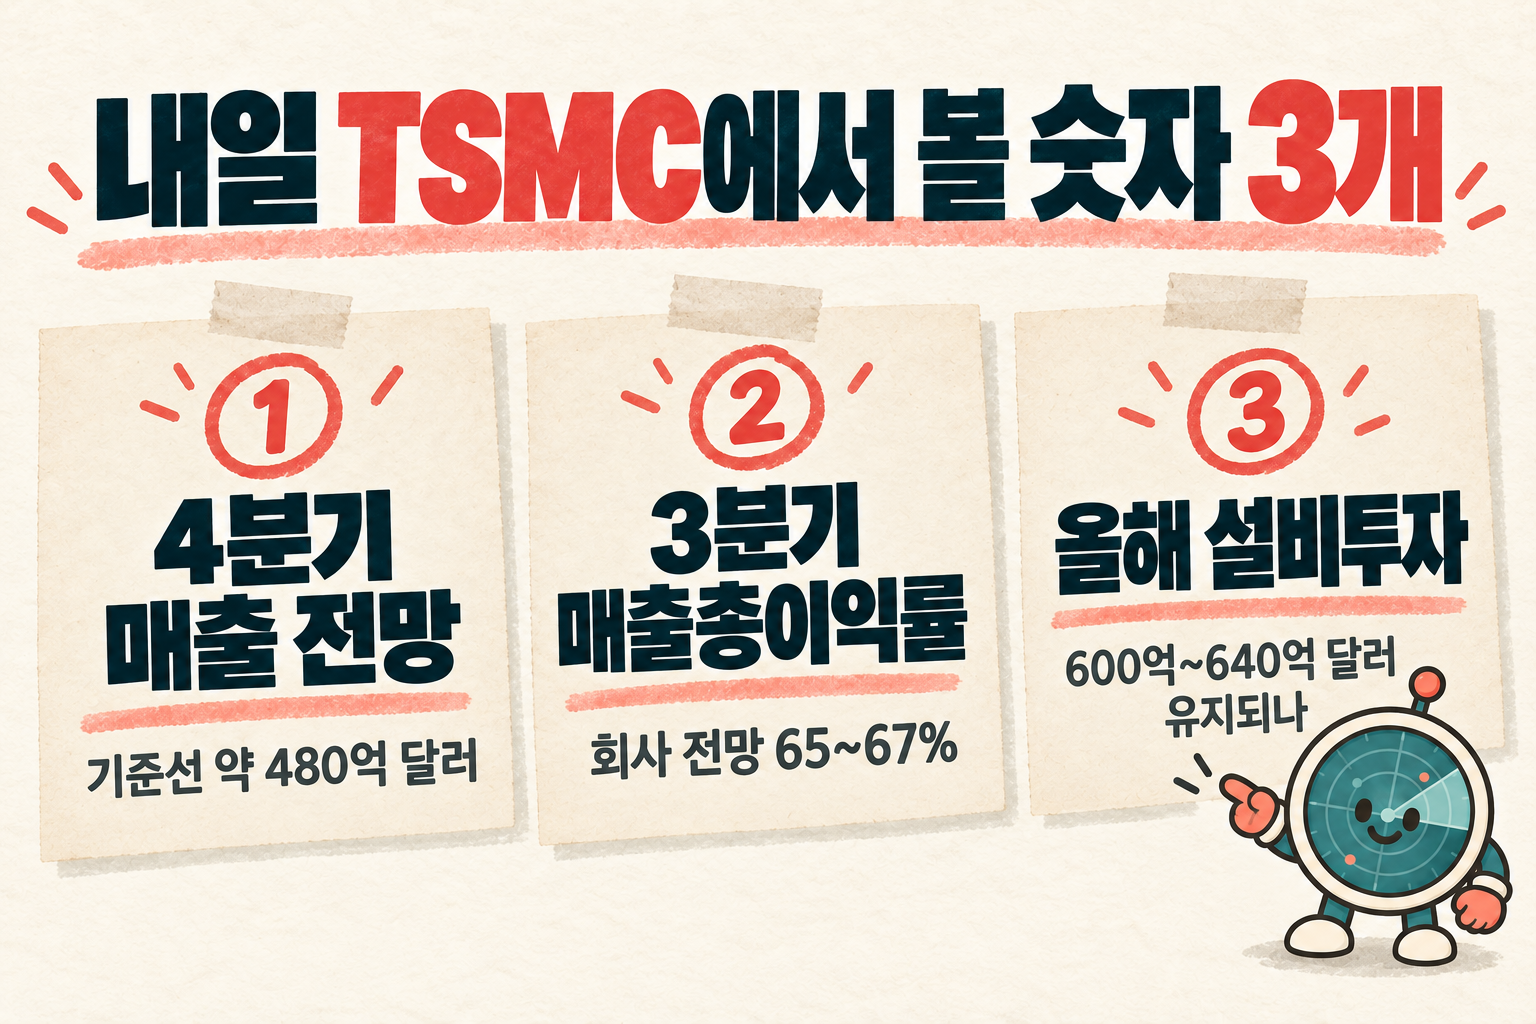
① 4분기 매출 전망: 기준선은 약 480억 달러입니다(마켓레이더 계산).
회사가 7월에 약속한 올해 연간 성장을 지키는 데 필요한 최소선입니다.
전망 가운데 값이 이보다 낮으면 눈높이를 낮춘 것, 약 504억 달러 이상이면 올린 것, 그 사이면 약속을 유지한 것으로 읽습니다(해석).
② 3분기 매출총이익률(매출에서 만드는 데 든 원가를 빼고 남는 몫의 비율): 기준선은 회사 전망의 가운데 값 66%입니다.
새 2나노 공정(TSMC의 가장 최신 미세 공정)의 초기 비용 때문에 회사가 2분기보다 낮게 잡은 값입니다.
66% 이상이면 그 비용을 늘어난 매출로 흡수한 쪽, 65% 아래면 비용이 회사 예상보다 컸다는 뜻으로 봅니다(해석).
③ 올해 설비투자: 기준선은 회사가 7월에 올려 잡은 600억~640억 달러입니다.
그대로 두거나 올리면 코미코처럼 TSMC 공장 옆에 법인을 둔 한국 소부장(소재·부품·장비) 회사의 일감이 이어지는 쪽, 내리면 반대쪽으로 봅니다(해석).
회원 부분에서는 이 숫자들이 내 종목까지 어떻게 닿는지 계산했습니다. 예를 들어 코미코는 올해 상반기 매출의 62.8%가 TSMC가 들어 있는 해외 고객군에서 나왔습니다.
SK하이닉스 하락에는 TSMC 숫자가 답하지 못하는 이유(중국 D램 경쟁, 자사주 매입 마무리)도 섞여 있어, 회원 부분 「가장 강한 반론」에 따로 정리했습니다.
직전 분기와 3분기 전망 표 · 우리 계산 셋(매출 위 끝·4분기 기준선·이익률 1%포인트) · 얼마나 묶였나 표 · 가장 강한 반론 · 판단 체크표 · 보유자는/관심자는 · 다음 일정