"마이크론은 19배, 하이닉스는 4배?" 하이닉스 주주가 물을 세 가지
「마이크론은 19배, 하이닉스는 4배」라는 기사, 같은 잣대로 재면 차이는 1.6~1.9배입니다. 남은 차이가 왜 생기는지, 하이닉스 주주는 10월 27일 무엇을 보면 되는지 세 가지 질문으로 답합니다.
Q. 하이닉스, 정말 5배나 싸게 팔리는 거예요?
아니요.
기사 속 19배는 한 미국 증권사가 마이크론이 「앞으로 받을 만하다」고 본 배수입니다.
배수는 주가가 1년 이익의 몇 배인지를 말합니다(PER).
하이닉스 4배는 지금 배수입니다.
둘 다 지금 배수로 맞춰 재면 차이는 1.6~1.9배입니다(마켓레이더 계산).
Q. 그럼 남은 차이는 왜 생겨요?
메모리 호황이 얼마나 오래 갈지를 시장이 아직 덜 믿기 때문으로 읽힙니다(해석).
몇 년치 단골 계약서를 금액까지 보여 준 가게(마이크론)와, 계약을 마쳤다고만 알린 가게(SK하이닉스)의 차이와 비슷합니다.
쉽게 말해, 지금 주가는 「하이닉스가 2027년에 증권가 예상보다 4할쯤 덜 벌 것」이라고 보는 값과 같습니다.
마이크론과 같은 배수를 준다고 치고 거꾸로 계산한 값입니다(마켓레이더 계산).
한국 주식 전반이 미국보다 낮게 매겨지는 몫(한국 시장 할인)도 이 차이에 섞여 있습니다. 이 글은 그 크기를 따로 재지 않았습니다.
Q. 제 하이닉스는 어떻게 봐야 해요?
하이닉스를 사는 이유(메모리로 큰 이익을 낸다)는 이번 일로 그대로라고 봅니다(해석).
기사가 비교한 건 이익이 아니라 배수입니다.
하이닉스는 2분기에 매출 100원어치를 팔면 76원이 이익으로 남았습니다(영업이익률 76%, 회사 실적 발표).
다음에 볼 것은 10월 27일(예상 날짜, 회사 공지 전) 실적 발표에서 장기계약(몇 년치 물량·값을 미리 정하는 계약)의 금액·기간이 숫자로 나오는지입니다.
01. 더 알고 싶은 분께: 잣대를 맞추면 5배가 1.6~1.9배로
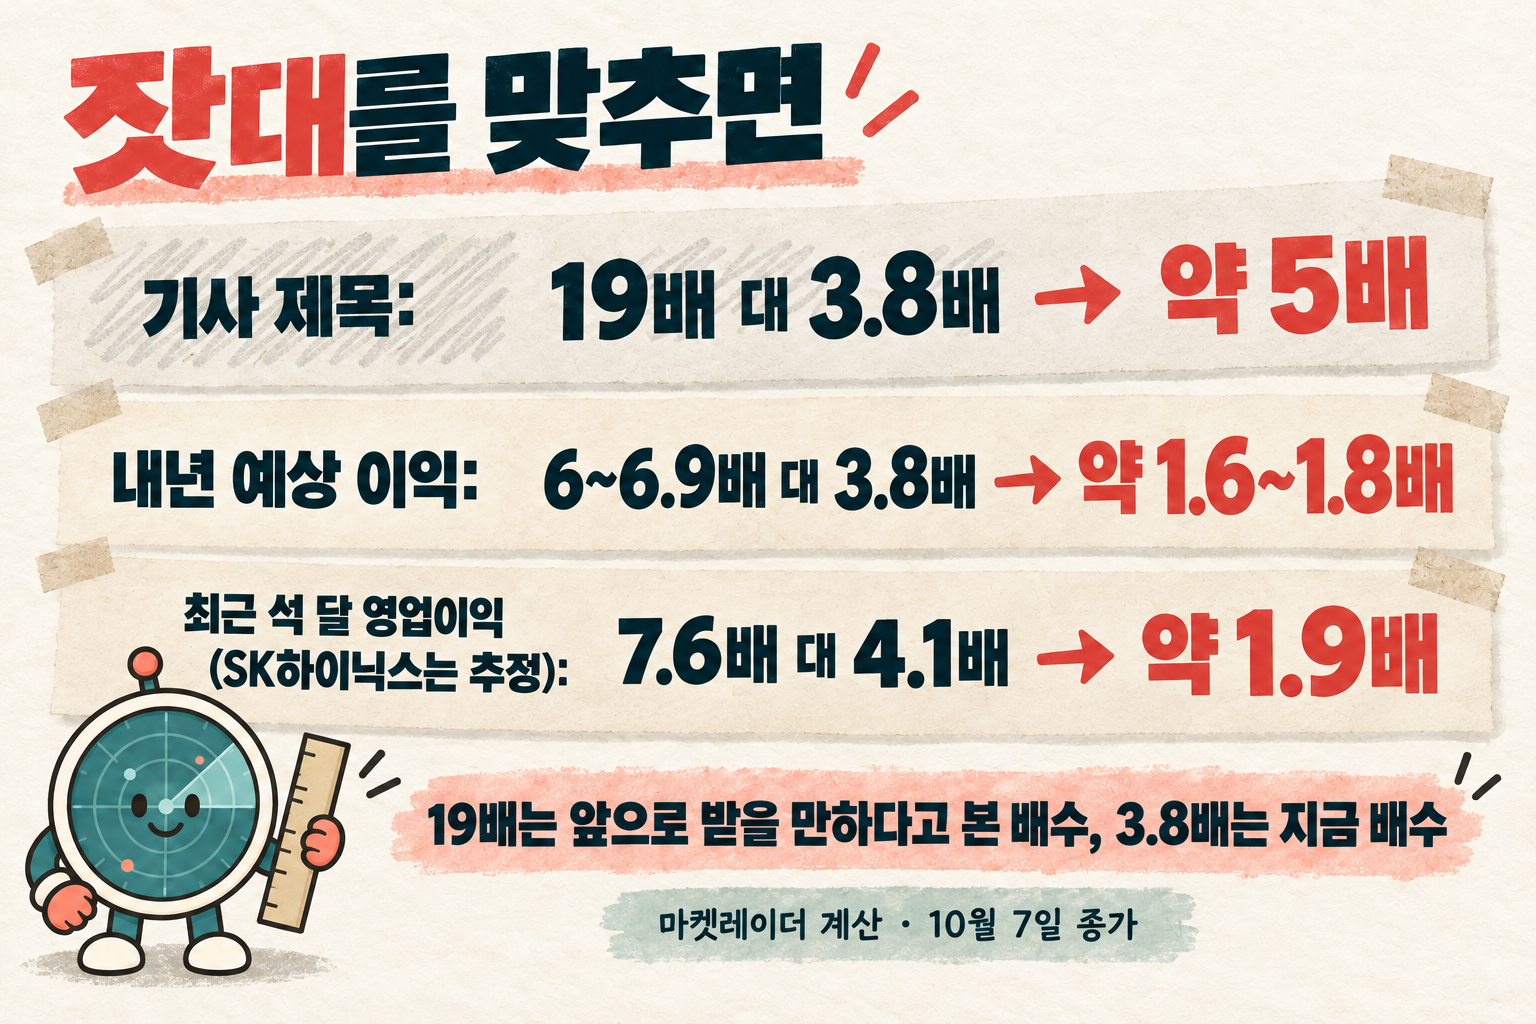
기사 속 19배는 미국 증권사 D.A.데이비슨이 마이크론의 2027 회계연도 예상 이익에 붙인 배수입니다.
같은 기사는 마이크론의 지금 배수를 「6배 선」으로 전했고, SK하이닉스는 2027년 예상 이익 대비 3.8배입니다(10월 7일 종가, 증권가 평균 추정치).
최근 석 달 영업이익을 1년치로 늘려 재도 마이크론 7.6배, SK하이닉스 4.1배입니다(SK하이닉스 7~9월은 발표 전 추정치).
두 잣대 모두 차이는 1.6~1.9배입니다.
SK하이닉스 장기계약의 돈은 장부(재무제표)에도 잘 안 잡힐 수 있다고 보도됐습니다.
그래서 회사가 말로 공개하는 숫자를 봐야 하고, 10월 27일이 그 이유를 확인할 첫 기회, 11월 분기보고서가 그다음입니다.
계약 숫자가 나왔는데도 10월 27일 뒤 종가로 다시 잰 차이가 1.6~1.9배 그대로라면, 「계약이 안 보여서 싸다」는 이 글의 설명은 틀린 쪽입니다.
반도체 ETF를 가진 분도 같은 날을 봅니다. 예로 HANARO Fn K-반도체는 SK하이닉스와 그 지분을 가진 SK스퀘어 비중이 합쳐 44.66%입니다(10월 7일 구성 기준, 운용사 화면).
삼성전자는 10월 8일 3분기 잠정 영업이익(결산 전에 먼저 알리는 숫자) 107조4천억원을 공시했고(증권가 평균 추정보다 약 1.9% 적음), 메모리 쪽 숫자는 10월 29일 실적 설명회에서 나옵니다.
우리 계산: 3.8배를 거꾸로 풀기 · 같은 잣대 계산 기준 · 장기계약이 세 회사 장부에 찍히는 곳 · 내 종목에 닿는 길(노출도 비교) · 가장 강한 반론 · 판단 체크표 · 보유자는/관심자는